สรุปครบ! "ภาษีส่วนเพิ่ม" (Top-up Tax) คืออะไร? ทำไมธุรกิจข้ามชาติและกลุ่มทุนใหญ่ต้องเช็กด่วน
รู้จัก "ภาษีส่วนเพิ่ม" (Top-up Tax) กฎเหล็กภาษีข้ามชาติ 15%! ทำไมบริษัทใหญ่ที่มีรายได้เกิน 750 ล้านยูโรถึงต้องสะเทือน? แล้วมาตรการนี้จะส่งผลต่อสิทธิประโยชน์ BOI ในไทยอย่างไร? สรุปหลักการทำงานและ 3 กลไกจัดเก็บ Top-up Tax แบบเข้าใจ
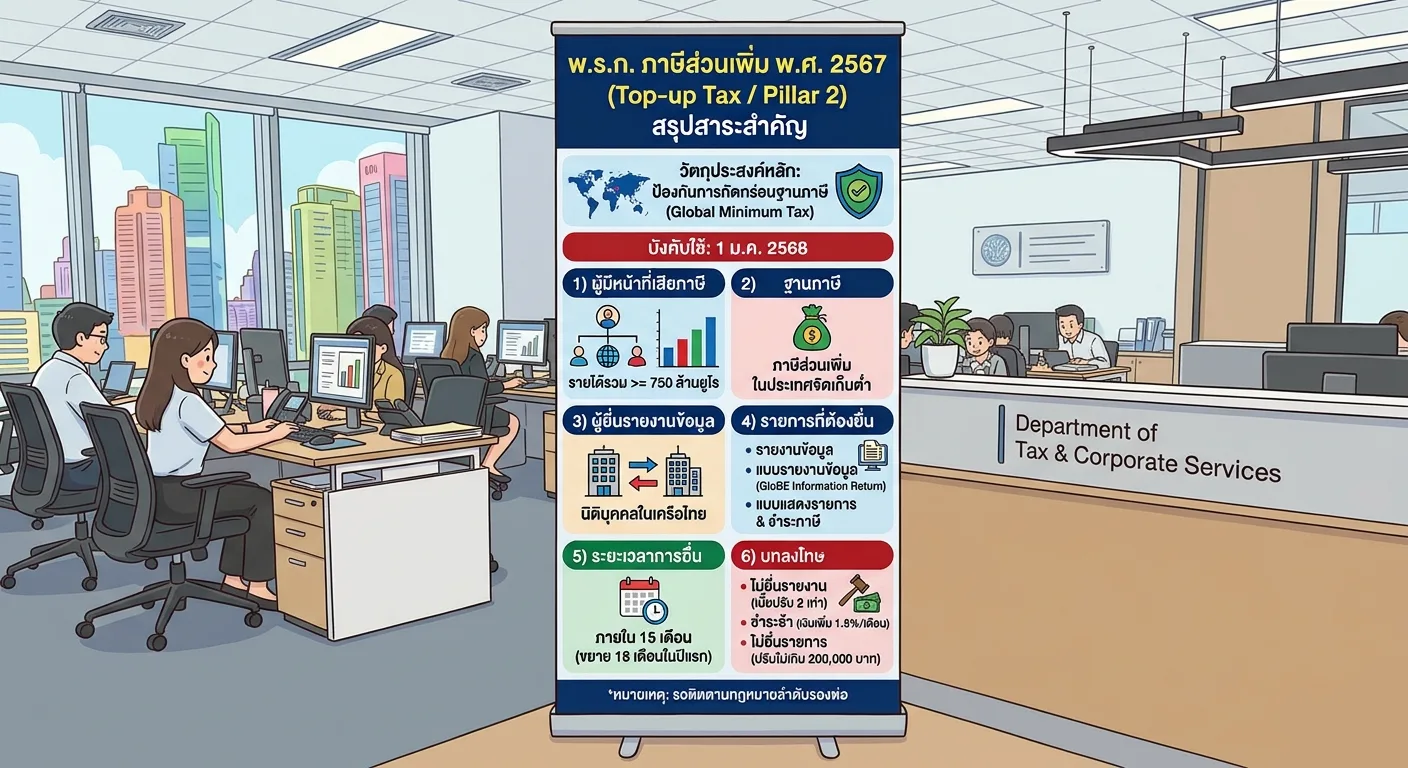
สรุปสาระสำคัญ! พ.ร.ก. "ภาษีส่วนเพิ่ม" (Top-up Tax) พ.ศ. 2567
กรมสรรพากรได้ประกาศใช้ พระราชกำหนดภาษีส่วนเพิ่ม พ.ศ. 2567 (มีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2568 เป็นต้นไป) เพื่อรองรับมาตรการป้องกันการกัดกร่อนฐานภาษีระหว่างประเทศ (Global Anti-Base Erosion Rules หรือ Pillar 2) ตามแนวทางสากลของ OECD
วัตถุประสงค์หลัก: เพื่อรองรับว่าอัตราภาษีที่แท้จริงของกลุ่มนิติบุคคลข้ามชาติขนาดใหญ่ในแต่ละประเทศต้องไม่น้อยกว่า 15% หากเสียภาษีจริงต่ำกว่าอัตราดังกล่าว ประเทศที่ใช้มาตรการนี้จะมีสิทธิจัดเก็บ “ภาษีส่วนเพิ่ม” (Top-up Tax) ในส่วนที่ยังขาดอยู่ทันที
📋 สรุป 6 หลักเกณฑ์สำคัญของ พ.ร.ก. ภาษีส่วนเพิ่ม พ.ศ. 2567
1. ผู้มีหน้าที่เสียภาษี
นิติบุคคลในเครือที่ตั้งอยู่ในประเทศไทย ซึ่งเป็นส่วนหนึ่งของ กลุ่มนิติบุคคลข้ามชาติที่มีรายได้รวมตามงบการเงินรวม ตั้งแต่ 750 ล้านยูโรขึ้นไป (อย่างน้อย 2 รอบระยะเวลาบัญชี ในช่วง 4 รอบระยะเวลาบัญชีก่อนหน้า)
2. ฐานภาษี
คือ ภาษีส่วนเพิ่มที่เกิดขึ้นสำหรับแต่ละกลุ่มนิติบุคคลข้ามชาติ ในประเทศที่มีการจัดเก็บภาษีต่ำกว่าเกณฑ์กำหนด
3. ผู้มีหน้าที่ยื่นรายงานข้อมูล
นิติบุคคลในเครือทุกรายในไทยต้องมีหน้าที่ยื่นรายงานข้อมูล
ข้อยกเว้น: สามารถมอบหมายให้นิติบุคคลในเครืออื่นที่อยู่ในกลุ่มเดียวกันและตั้งอยู่ในไทยเป็นผู้ยื่นแทนได้ (โดยต้องแจ้งชื่อและเลขประจำตัวผู้เสียภาษีของผู้มอบหมายพร้อมกับการยื่นข้อมูลด้วย)
4. รายการที่ต้องยื่นต่อกรมสรรพากร
รายงานข้อมูล (Notification)
แบบรายงานข้อมูลตามมาตรการป้องกันการกัดกร่อนฐานภาษีระหว่างประเทศ (GloBE Information Return)
แบบแสดงรายการและชำระภาษีส่วนเพิ่ม
5. ระยะเวลาในการยื่นแบบ
ภายใน 15 เดือน นับแต่วันสิ้นรอบระยะเวลาบัญชีของนิติบุคคลแม่ลำดับสูงสุด
หมายเหตุ: สามารถขยายเวลาเพิ่มได้อีก 3 เดือน เป็น 18 เดือน สำหรับการยื่นในปีก่อนหน้าหรือปีแรก
6. บทกำหนดโทษ เบี้ยปรับ และเงินเพิ่ม
ไม่ยื่นแบบรายงานข้อมูล: ต้องระวางโทษปรับ 2 เท่า ของจำนวนภาษีส่วนเพิ่มที่ต้องเสีย
ไม่ชำระภาษีภายในกำหนด: ต้องเสียเงินเพิ่มอีก ร้อยละ 1.5 ต่อเดือน (หรือเศษของเดือน) ของเงินภาษีส่วนเพิ่ม (ไม่รวมเบี้ยปรับ)
ไม่ยื่นรายงานหรือรายการโดยไม่มีเหตุอันสมควร: ระวางโทษ ปรับไม่เกิน 200,000 บาท